蔣文鋒???發布時間:2026-10-27 09:00:00

巴西跨境電商市場又有新變化。
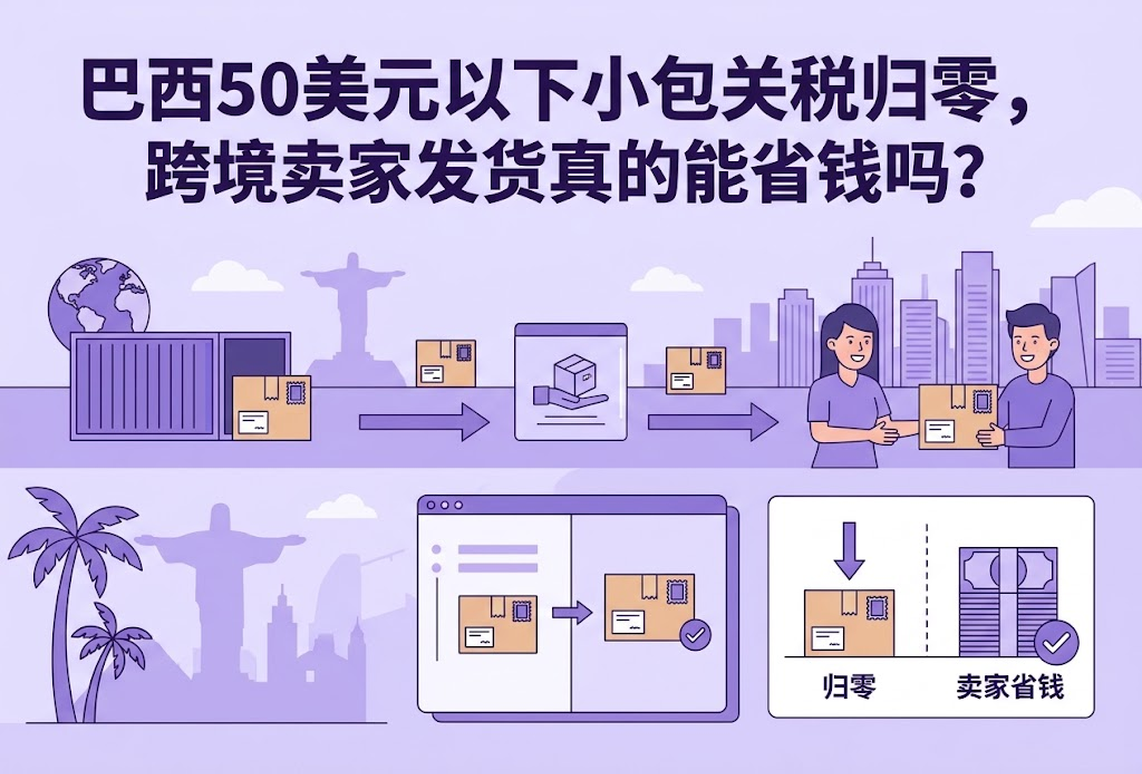
2026年5月12日,巴西政府通過臨時措施和財政部第1342號公告,將符合條件的認證平臺個人訂單、50美元以下商品的聯邦進口關稅降至零。
9月10日,第15.502號法律正式公布,為調整相關稅率提供法律依據。但對中國跨境電商賣家來說,這不等于所有發往巴西的小包都免聯邦關稅。
一、50美元以下零關稅,哪些訂單能享受?
目前,符合條件的個人訂單通過巴西 Remessa Conforme 合規計劃認證平臺購買,商品價值不超過50美元,聯邦進口關稅可按零稅率計算。
這里有兩個容易踩的誤區。
一是零聯邦關稅不等于零稅費。巴西進口商品仍可能需要繳納ICMS州流轉稅,具體稅率取決于目的州及適用規則。
二是個人訂單優惠不等于企業進口優惠。企業批量進口、本土備貨及一般貿易進口,需要按照相應進口制度核算稅費,不能直接套用個人小包政策。
此外,商品價值是否符合50美元門檻,還要按照巴西相關規則核算商品、運費及保險等金額,不能只看商品標價。
二、做巴西市場,繼續直郵還是布局海外倉?
如果賣家主要經營低客單價、輕小件商品,可以重新測算直郵成本。聯邦關稅優惠有助于符合條件的訂單降低稅負,但運費、ICMS、清關及末端配送成本仍會影響利潤。
如果主力SKU銷量穩定,也可以測算批量運輸到巴西海外倉的成本。提前備貨有利于縮短本地訂單履約時間,但需要考慮進口稅費、倉儲、庫存周轉和本地合規支出。
至于50美元以上的訂單,當前認證平臺個人訂單通常仍適用60%聯邦進口稅并扣減30美元的計算規則。
第15.502號法律雖然授權財政部長將相關稅率調整至30%,但不能據此直接認定所有50美元以上商品已經統一降稅。
三、發巴西貨,物流渠道要跟著業務調整
對于中國賣家而言,巴西市場不能只看商品售價,還要把運輸、清關、稅費和當地履約成本一起算清楚。
泰嘉物流可根據商品品類、貨物重量體積、銷售模式及目的地,協助評估適用的巴西專線包稅渠道,幫助賣家比較不同發貨方式的綜合成本。
輕小件訂單可以重點核對直郵渠道的申報要求和稅費安排。穩定出單的商品,則可以進一步測算批量運輸與巴西海外倉備貨的投入。
需要提前確認的是,包稅渠道的適用商品、稅費覆蓋范圍、進口申報主體和清關條件各有不同。
包稅不代表免稅,也不能替代企業依法應履行的進口和產品合規義務。
巴西50美元以下零關稅政策確實為部分跨境訂單帶來新的成本空間,但能否轉化為利潤,還要看平臺資格、訂單性質和實際物流成本。
常見問題
1. 巴西50美元以下商品都免稅嗎?
不是,零聯邦關稅有適用條件,ICMS仍可能征收。
2. 企業批量進口也能享受零關稅嗎?
不能直接套用個人訂單優惠,須按對應進口制度核算。
3. 巴西專線包稅是否代表完全免稅?
不是,應確認具體渠道的稅費范圍和申報安排。
未經泰嘉物流同意 不得轉載


 ?

